Ecommerce de indumentaria / Data & BI + Tech + Media & Loyalty
Proyectar ventas.
Entender la incertidumbre.
Orientar la inversión.
Desarrollamos un Marketing Mix Model bayesiano con PyMC para conectar la inversión en medios con la facturación de un ecommerce de indumentaria y convertir sus proyecciones en una herramienta de planificación.
El desafío
Estimar la respuesta de las ventas dentro de una operación real.
La inversión publicitaria convive con cambios en la demanda, acciones comerciales y restricciones de producto. En indumentaria y calzado, tener stock total tampoco garantiza disponibilidad en los talles que las personas buscan.
El desafío fue desarrollar un modelo que relacionara inversión y facturación, explicitara la incertidumbre de sus estimaciones y permitiera interpretar sus errores en términos relevantes para el negocio.
Trabajamos con información de ventas y medios, junto con fuentes de interés por producto, disponibilidad, stock y curva de talles. La cobertura histórica de cada fuente determina cómo puede utilizarse en el modelado.
La formulación
Un MMM probabilístico desarrollado con PyMC.
Utilizamos Python y PyMC para construir el modelo. Conceptualmente, descomponemos el resultado en un comportamiento base, la respuesta asociada a los canales de medios y las variables adicionales que puedan incorporarse con evidencia suficiente.
Representación conceptual del modelo, no transcripción de su especificación. X representa la información de medios utilizada por canal; Z, el contexto efectivamente incorporado. La elección de transformaciones, distribuciones previas y verosimilitud corresponde a la implementación.
Las visualizaciones incluyen Google, Meta y Mercado Libre, con variables de inversión identificadas como deflactadas. El enfoque bayesiano permite representar la incertidumbre sobre los parámetros estimados.
Entrenamiento y evaluación
Del ajuste histórico a la evaluación sobre test.
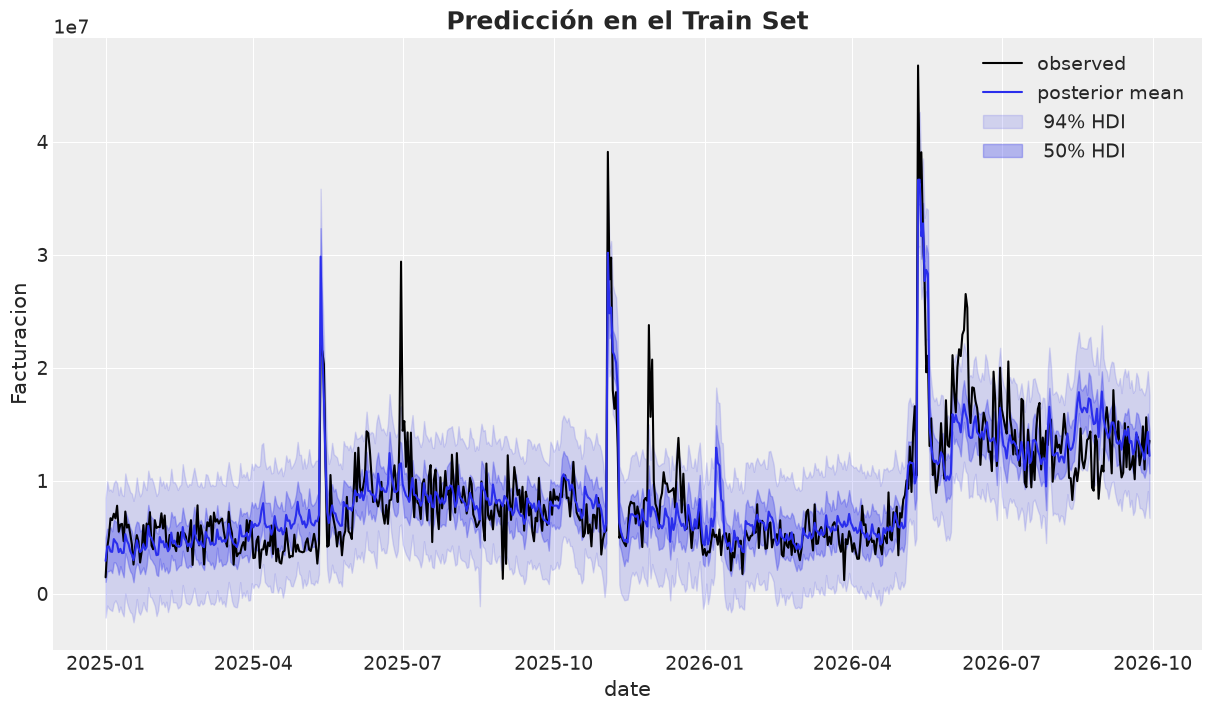
Entrenamos el modelo con el histórico representado en el gráfico, de enero de 2025 a septiembre de 2026: aproximadamente veintiún meses de información. Separamos el análisis en conjuntos de entrenamiento y prueba. El primero se utiliza para estimar los parámetros; el segundo permite contrastar las proyecciones con resultados que quedaron fuera del ajuste.
En entrenamiento observamos cómo el modelo reproduce los niveles de facturación y dónde aparecen discrepancias, especialmente en los picos. La evaluación sobre test aporta evidencia sobre su capacidad de generalización.
Esta separación permite estudiar el error con un criterio temporal y distinguir las condiciones de cada evaluación: el horizonte de proyección, la información disponible y el comportamiento comercial del período.
Incertidumbre
Leer la estimación central junto con sus bandas.
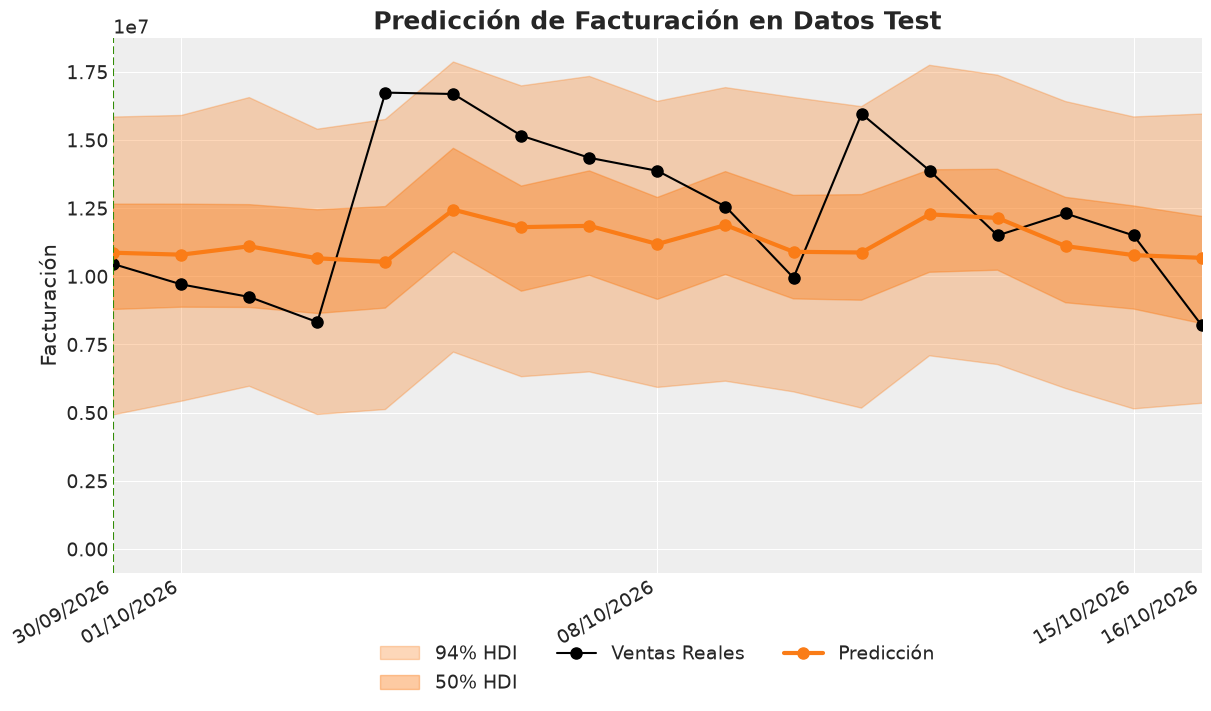
Los gráficos presentan intervalos de mayor densidad —HDI— del 50 % y del 94 %. El intervalo más estrecho resume la región de mayor concentración; el más amplio abarca una mayor proporción de la distribución estimada.
En test comparamos la predicción central con la facturación observada y analizamos tanto la magnitud como la dirección de las diferencias. Algunos picos superan la banda del 50 %, aunque quedan dentro de la del 94 % en la figura presentada.
La lectura conjunta de estimación y bandas permite comunicar qué resultados espera el modelo y cuánta incertidumbre acompaña esa expectativa. La cobertura de los intervalos y el error de la estimación central se evalúan como dimensiones diferentes del desempeño.
Discrepancias con contexto
¿Cuántos tickets promedio representa el error?
Complementamos la lectura porcentual con las distribuciones históricas de facturación y una referencia de ticket promedio. Así traducimos la diferencia entre lo proyectado y lo observado a una escala comercial interpretable.
Esta lectura permite discutir si una discrepancia representa el equivalente a pocas compras o un desvío material respecto del comportamiento habitual. Conservamos también el signo del error para distinguir sobreestimación y subestimación.
Los tickets equivalentes son una unidad de interpretación económica del desvío. Su valor está en complementar las métricas estadísticas con una escala que el equipo comercial pueda utilizar para dimensionar su importancia.
Respuesta de medios y saturación
Interpretar las curvas dentro del rango observado.
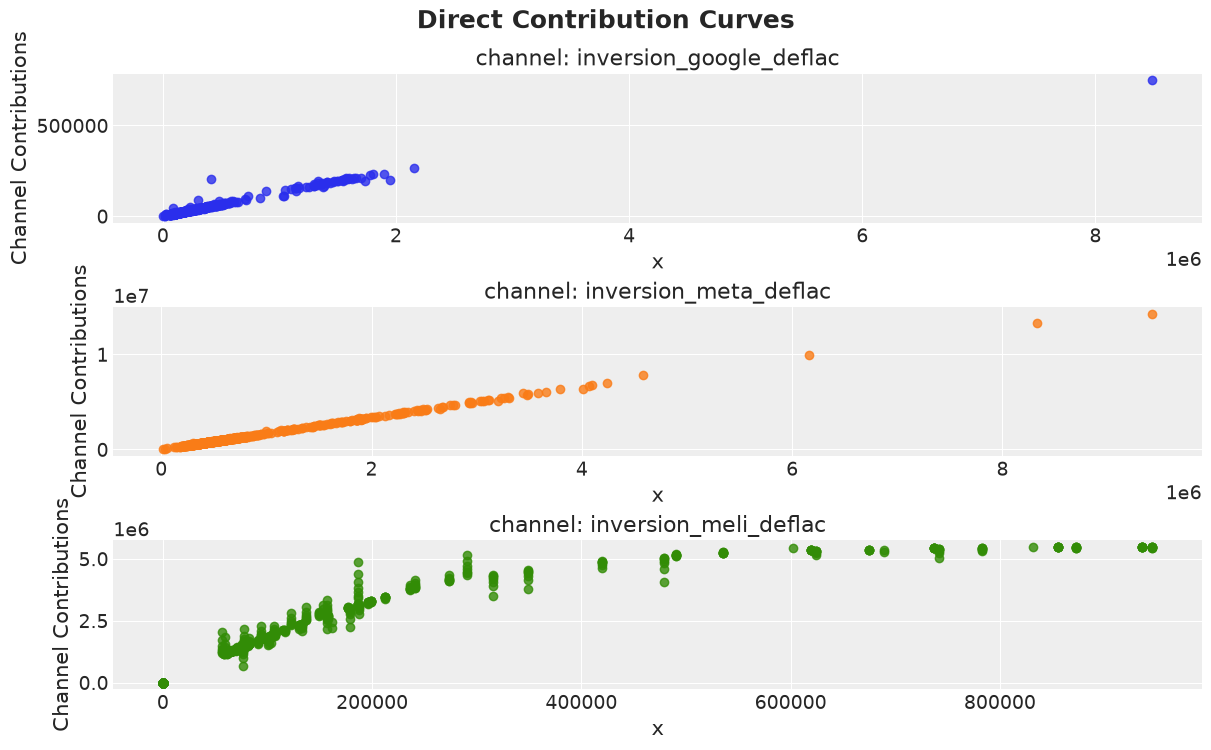
Analizamos la relación entre inversión y contribución estimada por canal para explorar cómo cambia la respuesta a distintos niveles de gasto.
En la visualización, Mercado Libre presenta un aplanamiento a inversiones más altas, mientras Google y Meta muestran respuestas diferentes dentro de sus respectivos rangos. Las escalas varían entre paneles: su comparación requiere considerar unidades, rango de inversión e incertidumbre.
Estas curvas describen la respuesta estimada por el modelo. Por sí solas no establecen un presupuesto óptimo ni prueban el efecto causal de una variación de inversión.
El desafío causal
Incorporar stock exige construir historia.
Una menor respuesta a la inversión puede coexistir con restricciones de stock o talles. Distinguir esos mecanismos requiere información histórica de disponibilidad alineada con ventas e inversión.
La falta de ese histórico limita la capacidad de estimar el papel del stock y separarlo de otros fenómenos. Para estudiar esa relación necesitamos reconstruir qué productos y talles podían comprarse en cada fecha.
La evolución del modelo requiere acumular registros de disponibilidad y curva de talles a lo largo del tiempo y definir su papel en la estructura causal. Eso aporta la base para evaluar hipótesis comerciales con supuestos explícitos y evidencia suficiente.
Arquitectura de datos
Del almacenamiento al análisis y la consulta.
Conectamos el trabajo de modelado con una infraestructura de datos que reúne fuentes comerciales y de marketing, junto con información operativa disponible en tiempo real.
La consulta de datos actualizados y el reentrenamiento del modelo son procesos distintos. Esta separación permite describir con claridad qué información está disponible y qué versión del modelo produce cada estimación.
Python + PyMC
Preparación de datos y modelado probabilístico para relacionar medios y resultados comerciales.
Google BigQuery
Consolidación y consulta analítica de la información utilizada por el proyecto.
Cloud Storage
Buckets para almacenar los archivos y datos que forman parte del proceso.
MCP + Claude
Servidor personalizado para consultar información en tiempo real desde Claude.
Objetivo de precisión
<10 %Una meta que debe demostrarse fuera del ajuste.
El proyecto busca alcanzar un margen de error inferior al 10 % en las proyecciones de ventas y tasa de conversión. Es un objetivo, no un resultado acreditado por las visualizaciones.
La evaluación debe especificar la métrica, el horizonte y el período de prueba. Las figuras aportadas muestran facturación; la tasa de conversión necesita una evaluación propia.
Valor para el negocio
Decisiones de inversión con una lectura explícita de la incertidumbre.
El trabajo reúne proyecciones de facturación, análisis de discrepancias y respuesta estimada de medios en una misma conversación de negocio.
La lectura en tickets promedio ayuda a dimensionar los errores. Las bandas permiten comunicar incertidumbre. El análisis de disponibilidad define qué información falta para avanzar hacia una representación más completa de la operación.
Así, el MMM aporta una base analítica para planificar y aprender, con un alcance que puede evaluarse y ampliarse a medida que mejora la información disponible.

Construyamos el próximo caso juntos